

NIM ngân hàng chịu sức ép, lợi nhuận vẫn có điểm tựa
Diễn biến lãi suất những tháng gần đây cho thấy bài toán biên lãi ròng (NIM) của các ngân hàng đang trở nên khó hơn.
 |
Chi phí vốn khó giảm, NIM đối mặt sức ép
Diễn biến lãi suất những tháng gần đây cho thấy bài toán biên lãi ròng (NIM) của các ngân hàng đang trở nên khó hơn.
Theo báo cáo vĩ mô của Công ty Chứng khoán Vietcombank (VCBS), mặt bằng lãi suất huy động trong tháng 8/2026 nhìn chung tương đối ổn định. Một số ngân hàng vừa và nhỏ có điều chỉnh giảm lãi suất ở các kỳ hạn dài sau nhịp tăng tương ứng tháng trước, song thị trường vẫn ghi nhận một số trường hợp tăng lãi suất, chủ yếu ở kỳ hạn 6-24 tháng.
VCBS cho rằng, mặt bằng lãi suất huy động thời gian tới nhiều khả năng tiếp tục duy trì quanh vùng cao hiện tại. Một nguyên nhân là nhu cầu duy trì nguồn vốn ổn định vẫn lớn khi chênh lệch giữa tăng trưởng tín dụng và huy động còn ở mức đáng kể. Cạnh tranh huy động vì thế có xu hướng tập trung nhiều hơn ở nhóm kỳ hạn 6-12 và 13 tháng. Bên cạnh đó, môi trường vĩ mô chưa tạo nhiều dư địa để lãi suất đầu vào giảm mạnh.
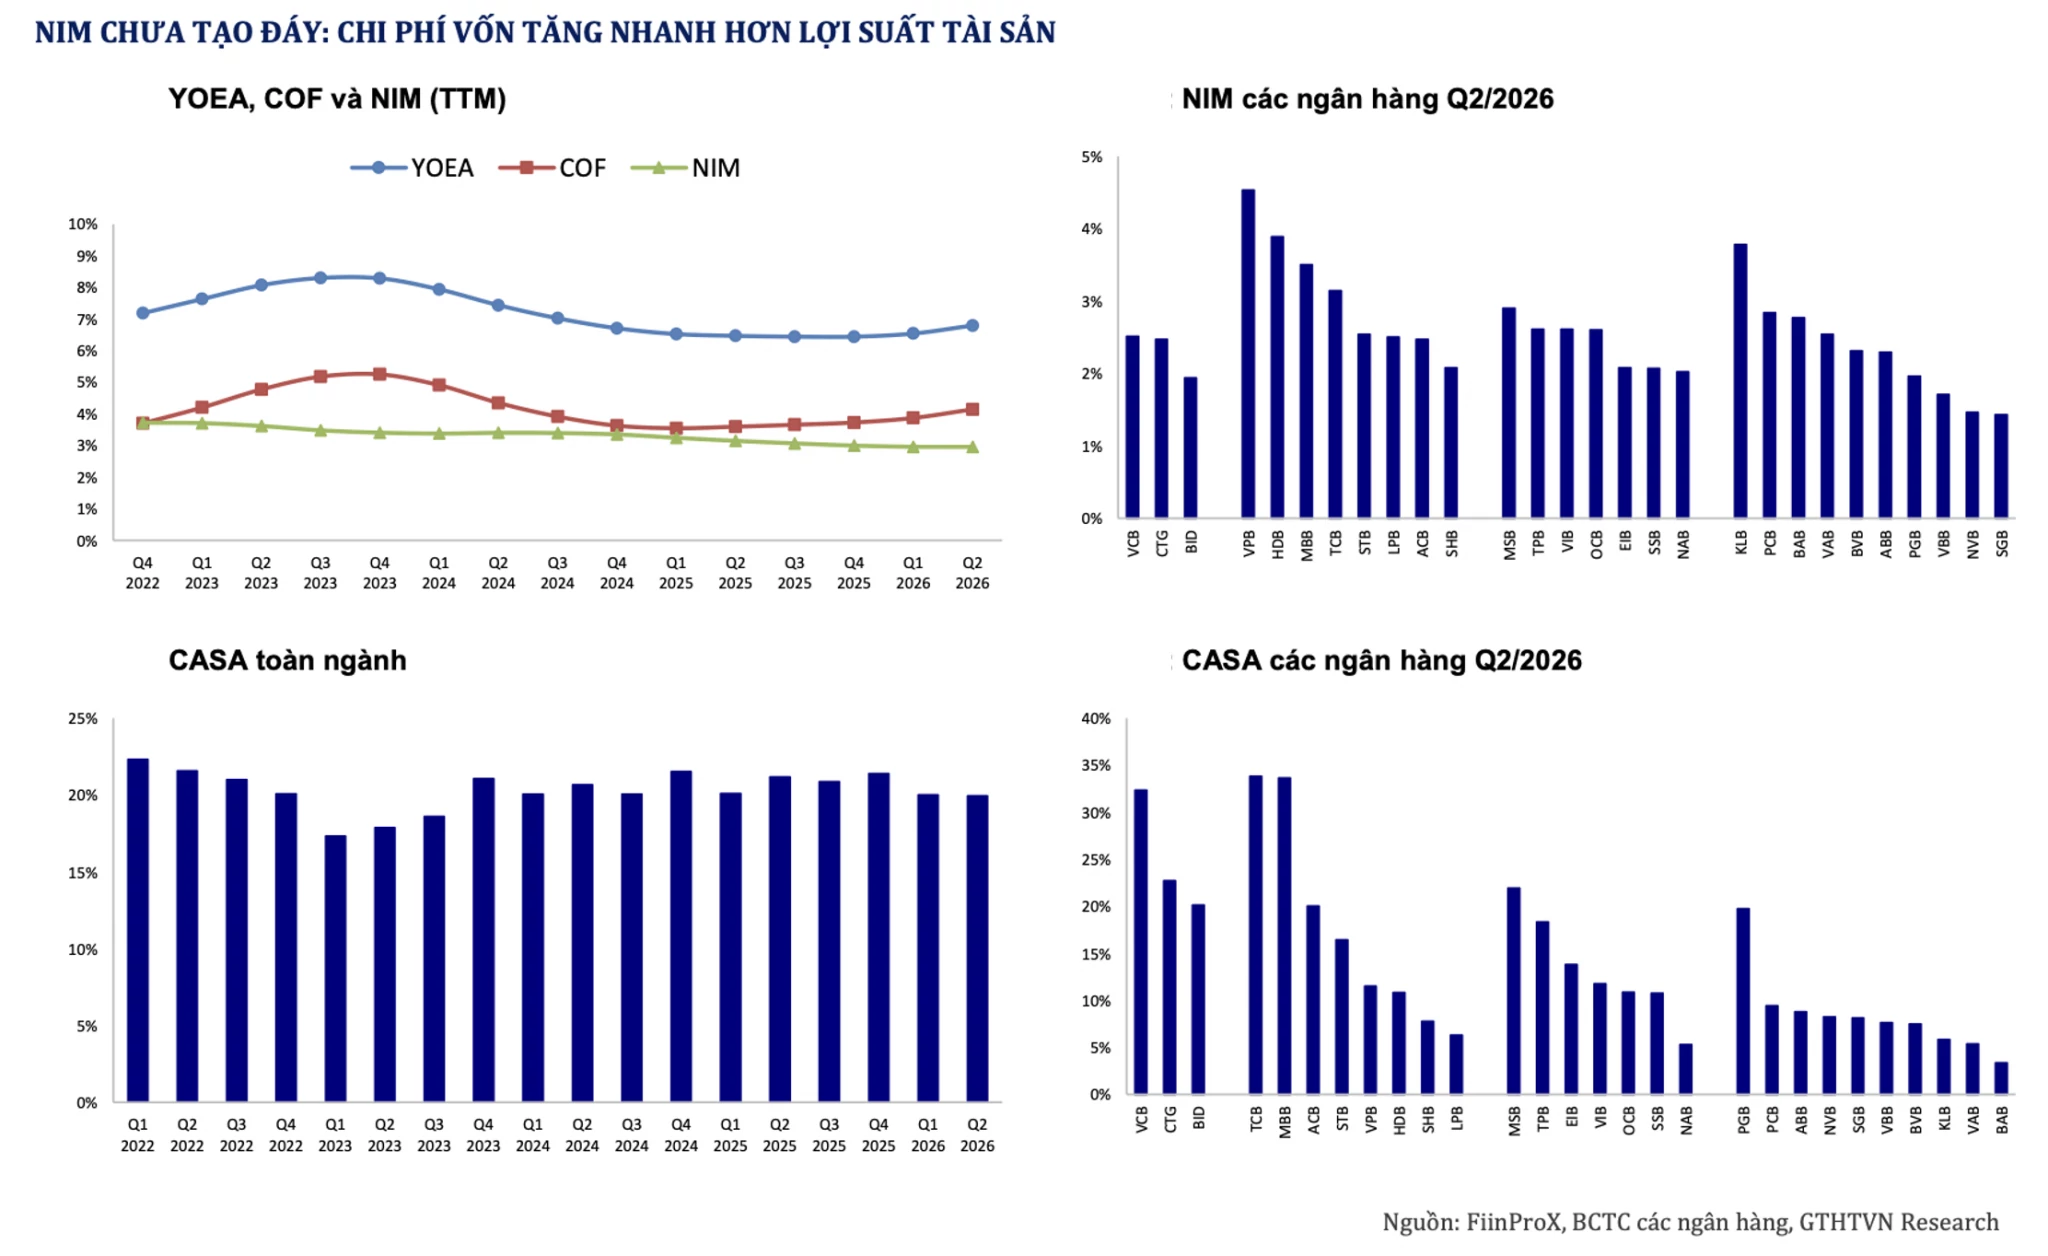
Áp lực chi phí vốn cũng được thể hiện trong số liệu nửa đầu năm. Theo báo cáo ngành Ngân hàng của Công ty Chứng khoán Guotai Junan Việt Nam, trong 28 ngân hàng khảo sát, lợi suất tài sản sinh lãi tính theo 12 tháng gần nhất đã phục hồi khoảng 35 điểm cơ bản so với năm 2025, nhưng chi phí vốn tăng gần 42 điểm cơ bản. Điều này khiến NIM giảm 4 điểm cơ bản, xuống 2,95%.
Báo cáo nhận định, khả năng bảo vệ biên lãi ngày càng phụ thuộc nhiều hơn vào tiền gửi không kỳ hạn và chất lượng nguồn vốn của từng ngân hàng.
Trên thị trường liên ngân hàng, thanh khoản ngắn hạn vẫn tương đối dồi dào. Lãi suất qua đêm có thời điểm giảm về 1,2% trước khi tăng mạnh lên 7,07% vào cuối tháng 8, sau đó nhanh chóng hạ nhiệt. Trong khi đó, các kỳ hạn dài từ 3 tháng đến 1 năm vẫn neo quanh 7,5-8,2%. Ngân hàng Nhà nước chủ yếu sử dụng linh hoạt nghiệp vụ thị trường mở để điều tiết thanh khoản ngắn hạn.
Ở chiều ngược lại, lãi suất cho vay tiếp tục chịu yêu cầu giảm để hỗ trợ nền kinh tế. Khi chi phí huy động khó giảm tương ứng, khoảng cách giữa lợi suất cho vay và chi phí vốn có nguy cơ bị thu hẹp, trực tiếp tạo sức ép lên NIM.
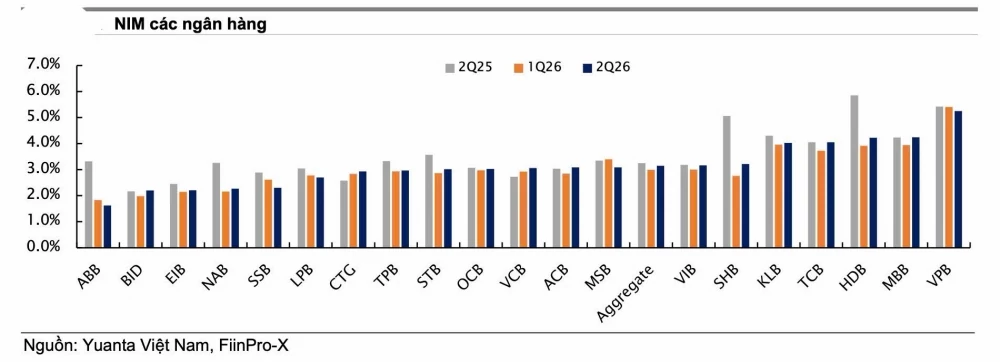
Dù vậy, các báo cáo phân tích cho thấy, NIM trong quý II chưa suy giảm mạnh, thậm chí có tín hiệu phục hồi nếu tính theo một số phương pháp.
Theo báo cáo của Công ty Chứng khoán Yuanta Việt Nam, NIM của 27 ngân hàng niêm yết tăng 16 điểm cơ bản so với quý trước, lên 3,15%. Yuanta cho rằng sự cải thiện chủ yếu đến từ việc kéo dài kỳ hạn cho vay và chuyển dịch sang những khoản vay có lợi suất cao hơn.
Báo cáo của Công ty Chứng khoán Shinhan Việt Nam cũng ghi nhận, NIM của nhóm ngân hàng khảo sát duy trì tương đối ổn định quanh 3,0-3,1% trong nửa đầu năm, dù chi phí vốn có xu hướng tăng.
Xu hướng này thể hiện khá rõ trong cơ cấu tín dụng. Đến cuối quý II/2026, tổng dư nợ cho vay khách hàng của nhóm ngân hàng niêm yết đạt gần 15,42 triệu tỷ đồng, tăng 8,9% so với cuối năm 2025.
Trong đó, cho vay ngắn hạn tăng 6,8%, thấp hơn tốc độ tăng chung. Ngược lại, dư nợ trung hạn tăng 11%, lên hơn 2,19 triệu tỷ đồng; cho vay dài hạn tăng 11,2%, lên hơn 5,1 triệu tỷ đồng. Qua đó, tỷ trọng cho vay trung và dài hạn tăng lên 47,3% tổng dư nợ, cao hơn 0,9 điểm phần trăm so với cuối năm 2025. Riêng tỷ trọng dư nợ dài hạn đạt 33,1%.
Việc dịch chuyển sang các khoản vay kỳ hạn dài hơn đang trở thành một trong những yếu tố hỗ trợ NIM. Thông tư 25/2026/TT-NHNN nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%, cũng tạo thêm dư địa cho xu hướng này.
 |
Lợi nhuận vẫn được hỗ trợ nhưng mức độ phân hóa rõ hơn
Áp lực NIM chưa đồng nghĩa với triển vọng lợi nhuận ngân hàng suy giảm tương ứng. Kết quả nửa đầu năm 2026 cho thấy, tăng trưởng lợi nhuận của hệ thống vẫn tích cực, nhưng mức đóng góp ngày càng tập trung ở một số ngân hàng có khả năng mở rộng tín dụng, kiểm soát chi phí và duy trì chất lượng tài sản tốt.
Theo Guotai Junan Việt Nam, lợi nhuận trước thuế của 28 ngân hàng trong 6 tháng đầu năm đạt 206.195 tỷ đồng, tăng 19,6% so với cùng kỳ; riêng quý II tăng 24,5%. Đáng chú ý, VPBank, Vietcombank, VietinBank, MB và Techcombank đóng góp khoảng 87,7% phần tăng thêm của lợi nhuận toàn ngành.
Yuanta cũng ghi nhận lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ của 27 ngân hàng trong quý II đạt khoảng 88.000 tỷ đồng, tăng 25% so với cùng kỳ và 18% so với quý trước. Trong số này, 18 ngân hàng ghi nhận tăng trưởng lợi nhuận, 6 ngân hàng suy giảm và 3 ngân hàng gần như đi ngang.
Một trong những lực đỡ quan trọng là tăng trưởng quy mô tín dụng. Bên cạnh đó, hiệu quả chi phí cũng được cải thiện. Theo Yuanta, tỷ lệ chi phí trên thu nhập điều chỉnh của toàn ngành giảm xuống 31,3%, thấp hơn 2,1 điểm phần trăm so với cùng kỳ. Tỷ trọng thu nhập phí trong tổng doanh thu điều chỉnh tăng lên 14,2%, thêm 4,2 điểm phần trăm.
Báo cáo của VIS Rating nhận định, khả năng sinh lời đang phân hóa ngày càng rõ giữa các nhóm ngân hàng. ROAA toàn ngành trong nửa đầu năm tăng 10 điểm cơ bản lên 1,51%, nhờ NIM cải thiện tại nhóm ngân hàng quốc doanh và các ngân hàng lớn. Một số ngân hàng còn được hỗ trợ bởi thu phí từ hoạt động ngân hàng đầu tư thông qua các công ty chứng khoán. Ngược lại, ROAA tại các ngân hàng nhỏ giảm khoảng 20 điểm cơ bản, do cạnh tranh huy động làm biên lợi nhuận thu hẹp và chi phí tín dụng tăng.
Ở khía cạnh chi phí vốn, sự phân hóa giữa các ngân hàng cũng ngày càng rõ. Những ngân hàng có tỷ lệ tiền gửi không kỳ hạn cao tiếp tục có lợi thế đáng kể.
Theo Yuanta Việt Nam, MB, Techcombank và Vietcombank đều duy trì CASA trên 30% và nằm trong số ít ngân hàng bảo vệ được NIM trong quý II. Tuy nhiên, tỷ lệ CASA của cả ba vẫn thấp hơn cùng kỳ năm trước, cho thấy ngay cả những ngân hàng có nền tảng vốn giá rẻ cũng không hoàn toàn đứng ngoài sức ép chi phí vốn.
Điểm cần theo dõi đối với lợi nhuận nửa cuối năm là chi phí tín dụng. Nợ xấu của hệ thống hiện chưa tăng đột biến, nhưng một số chỉ báo sớm về chất lượng tài sản đã kém thuận lợi hơn.
Theo Yuanta, tỷ lệ nợ xấu của 27 ngân hàng trong quý II đi ngang ở mức 2,01%, nhưng nợ nhóm 2 tăng 14 điểm cơ bản so với quý trước lên 1,38%. Tỷ lệ bao phủ nợ xấu giảm xuống 79%, đánh dấu quý giảm thứ hai liên tiếp và là mức thấp nhất kể từ quý II/2018.
VIS Rating cũng ghi nhận tỷ lệ nợ quá hạn toàn ngành tăng từ 3,3% cuối năm 2025 lên 3,8% trong 6 tháng đầu năm 2026. Theo tổ chức này, áp lực không chỉ xuất hiện ở khách hàng cá nhân mà còn ở một số nhóm doanh nghiệp, trong bối cảnh lãi suất và chi phí hoạt động vẫn ở mức cao.
Vì vậy, triển vọng NIM và lợi nhuận những tháng cuối năm nhiều khả năng tiếp tục phân hóa. Một mặt, tăng trưởng tín dụng cao, cơ cấu cho vay dịch chuyển sang các kỳ hạn dài hơn và nguồn thu ngoài lãi tạo thêm dư địa cho kết quả kinh doanh. Mặt khác, chi phí huy động khó giảm, yêu cầu hạ lãi suất cho vay và áp lực dự phòng có thể hạn chế tốc độ cải thiện lợi nhuận.
Khi dư địa mở rộng NIM không còn lớn, hiệu quả quản trị nguồn vốn, cơ cấu tài sản, kiểm soát chi phí và chất lượng tín dụng sẽ quyết định rõ hơn khoảng cách lợi nhuận giữa các ngân hàng.